성과급 실수령액 계산기 · 성과급 세금 계산
ETF 리밸런싱 편집팀 · 자료 확인 2026-11-21 · 편집 기준
성과급은 월급과 같은 근로소득이라 연봉에 더해서 세금을 매깁니다. 그래서 같은 성과급 1,000만원이라도 연봉이 높을수록 더 높은 세율 구간에 걸려 세금이 많아집니다. 여기에 건강보험·장기요양·고용보험료가 붙습니다.
예를 들어 연봉 5,000만원인 사람이 성과급 1,000만원을 받으면 늘어나는 소득세·지방소득세가 1,485,540원, 보험료가 496,730원으로 약 19.8%가 빠져 8,017,730원이 남습니다. 연봉 1억원에 성과급 3,000만원이면 약 35.7%가 빠져 19,285,910원이 남습니다(2026년 기준, 부양가족 1명, 연말정산 방식 추정).
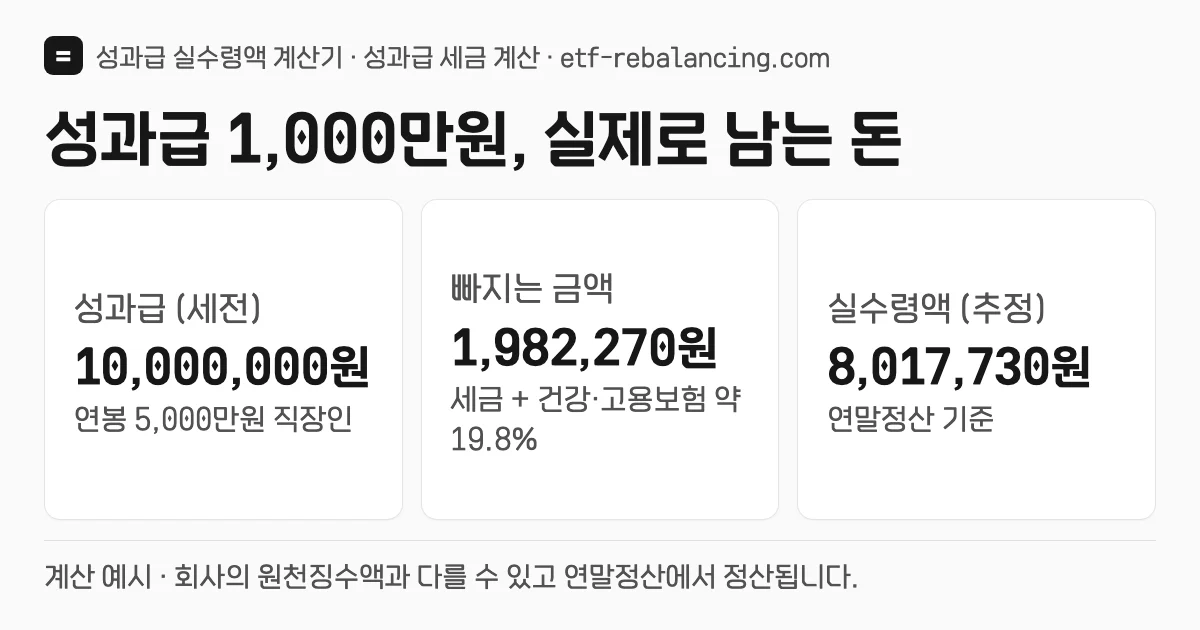
성과급 세금은 어떻게 계산하나요
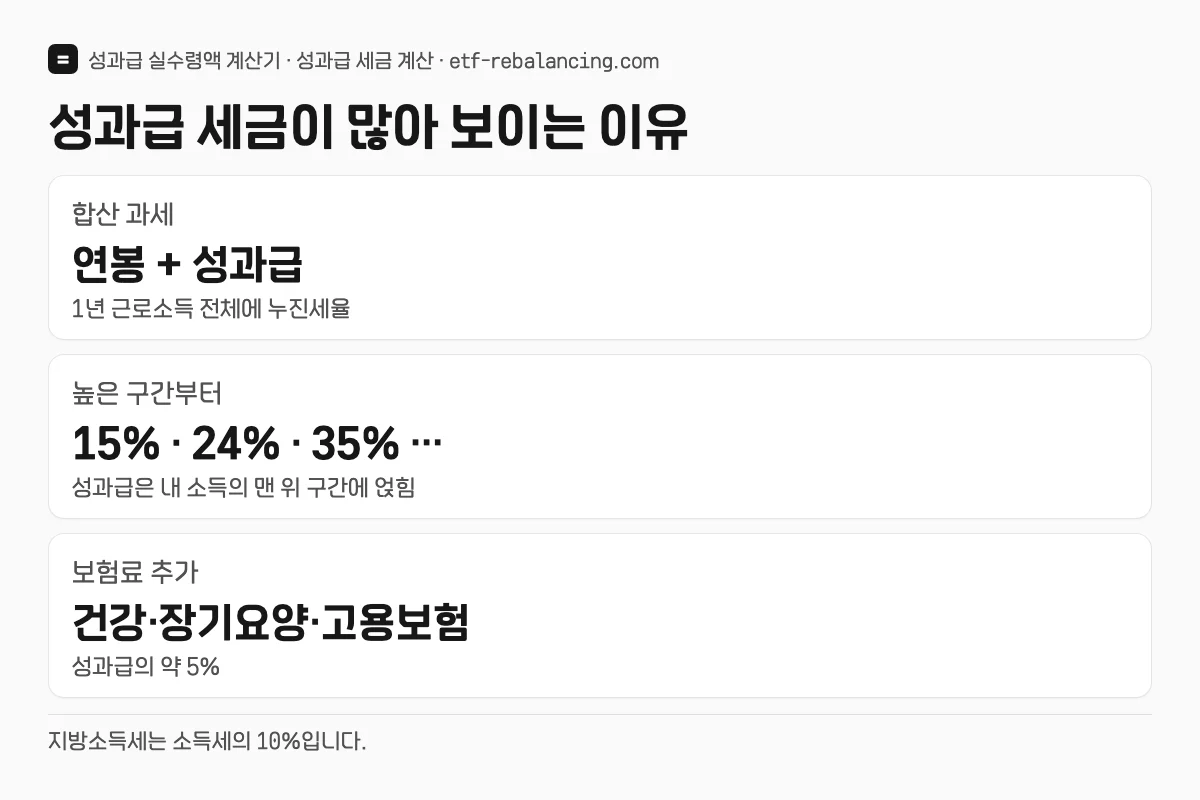
성과급·상여금·인센티브는 모두 근로소득입니다. 따로 세율이 있는 것이 아니라 그해 연봉과 합쳐 근로소득공제, 본인·부양가족 기본공제, 4대보험료 공제를 뺀 과세표준에 6~45%의 누진세율을 적용합니다. 성과급은 이미 연봉으로 채워진 구간 위에 얹히기 때문에 내 소득에서 가장 높은 세율 구간이 적용됩니다.
이 계산기는 연봉만 받을 때의 1년 소득세와 성과급을 더했을 때의 1년 소득세를 각각 구해 그 차이를 성과급의 세금으로 봅니다. 지방소득세는 소득세의 10%입니다. 신용카드·의료비·연금저축 같은 다른 공제는 반영하지 않으므로 공제가 많은 사람은 실제 세금이 더 적을 수 있습니다.
연봉·성과급별 실수령액 예시
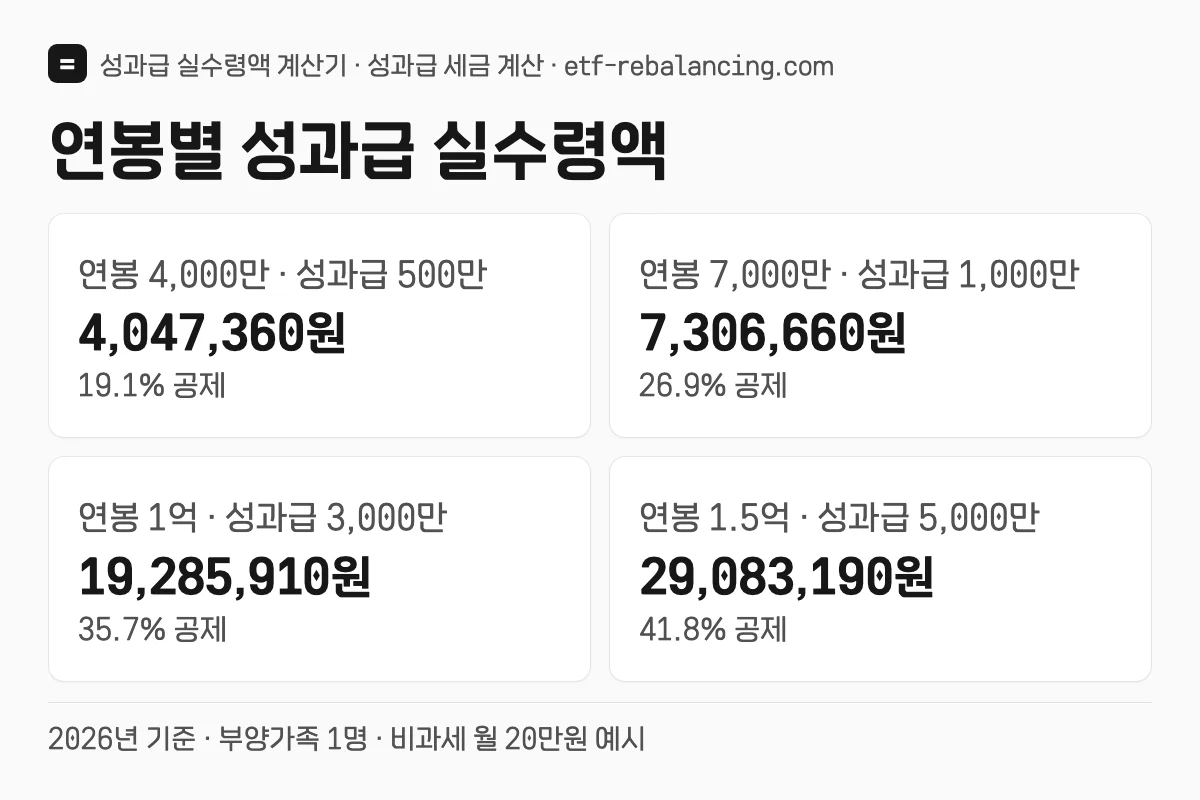
아래 표는 2026년 기준, 부양가족 1명(본인), 비과세 월 20만원 조건의 계산 예시입니다. 연봉 5,000만원까지는 대부분 15% 구간이라 성과급의 약 20%가 빠지고, 연봉 7,000만원 전후에서 24% 구간으로 넘어가면서 약 27~28%, 연봉 1억원을 넘으면 35% 구간이 적용돼 약 36% 이상이 빠집니다.
| 연봉 | 성과급 | 세금 | 보험료 | 실수령액 | 공제 비율 |
|---|---|---|---|---|---|
| 4,000만원 | 500만원 | 704,280원 | 248,360원 | 4,047,360원 | 19.1% |
| 5,000만원 | 500만원 | 742,770원 | 248,360원 | 4,008,870원 | 19.8% |
| 5,000만원 | 1,000만원 | 1,485,540원 | 496,730원 | 8,017,730원 | 19.8% |
| 7,000만원 | 1,000만원 | 2,196,610원 | 496,730원 | 7,306,660원 | 26.9% |
| 7,000만원 | 3,000만원 | 6,950,320원 | 1,490,210원 | 21,559,470원 | 28.1% |
| 1억원 | 3,000만원 | 9,223,880원 | 1,490,210원 | 19,285,910원 | 35.7% |
| 1억 5,000만원 | 5,000만원 | 18,433,120원 | 2,483,690원 | 29,083,190원 | 41.8% |
공제 비율은 세금과 건강·장기요양·고용보험료를 모두 더한 값입니다. 부양가족이 많으면 과세표준이 낮아져 세금이 줄어듭니다.
계산기 사용 방법
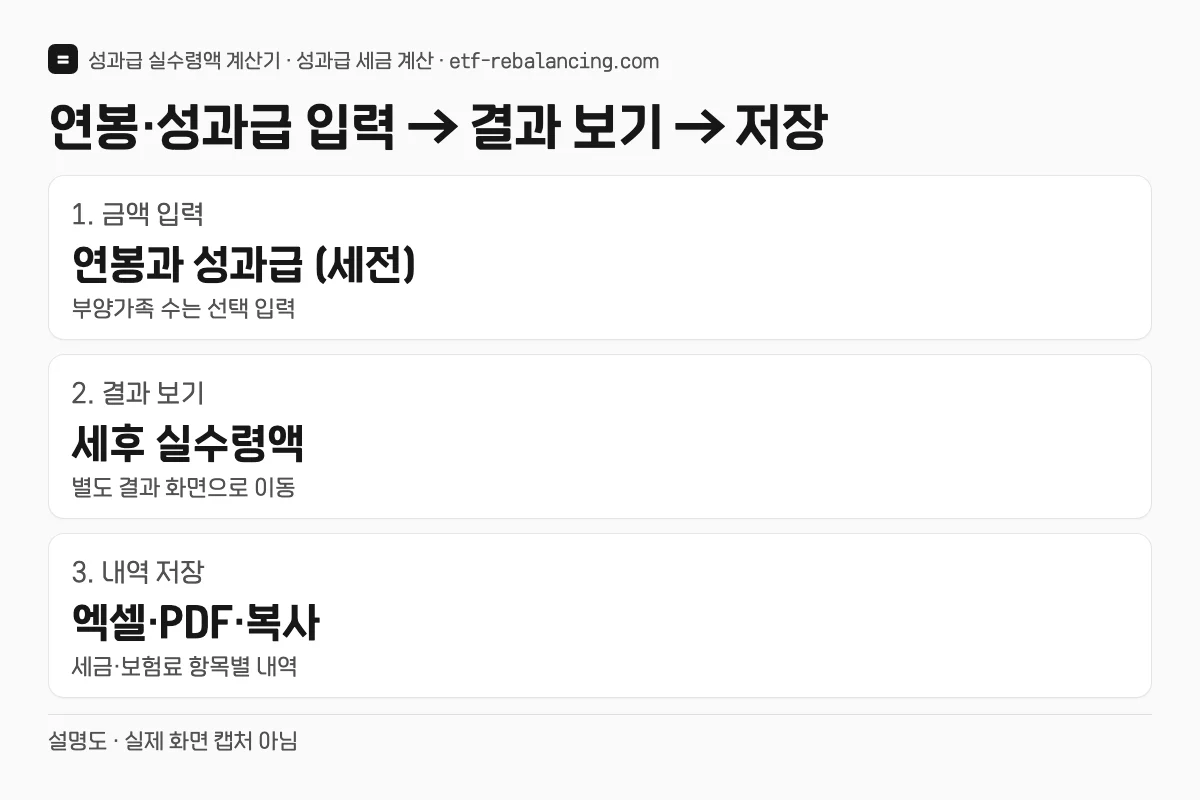
연봉에는 성과급을 뺀 1년 급여 총액(세전)을 넣습니다. 성과급을 여러 번 받는다면 합계를 넣으면 1년 전체의 부담을 볼 수 있습니다. 부양가족 수, 기준 연도, 식대 같은 비과세 월액은 추가 입력에서 바꿀 수 있고 기본값은 본인 1명·2026년·월 20만원입니다.
- 성과급을 뺀 연봉(세전)을 입력합니다.
- 성과급(세전)을 입력하거나 예시 금액 버튼을 누릅니다.
- 필요하면 추가 입력에서 부양가족 수와 기준 연도를 바꿉니다.
- 성과급 실수령액 보기를 눌러 결과 화면에서 세금·보험료와 남는 금액을 확인합니다.
결과 화면에서 늘어나는 소득세·지방소득세, 건강보험·장기요양·고용보험료와 세후 실수령액, 적용된 세율 구간을 확인하고 엑셀·PDF로 저장할 수 있습니다.
받는 달에 떼는 원천징수와 연말정산
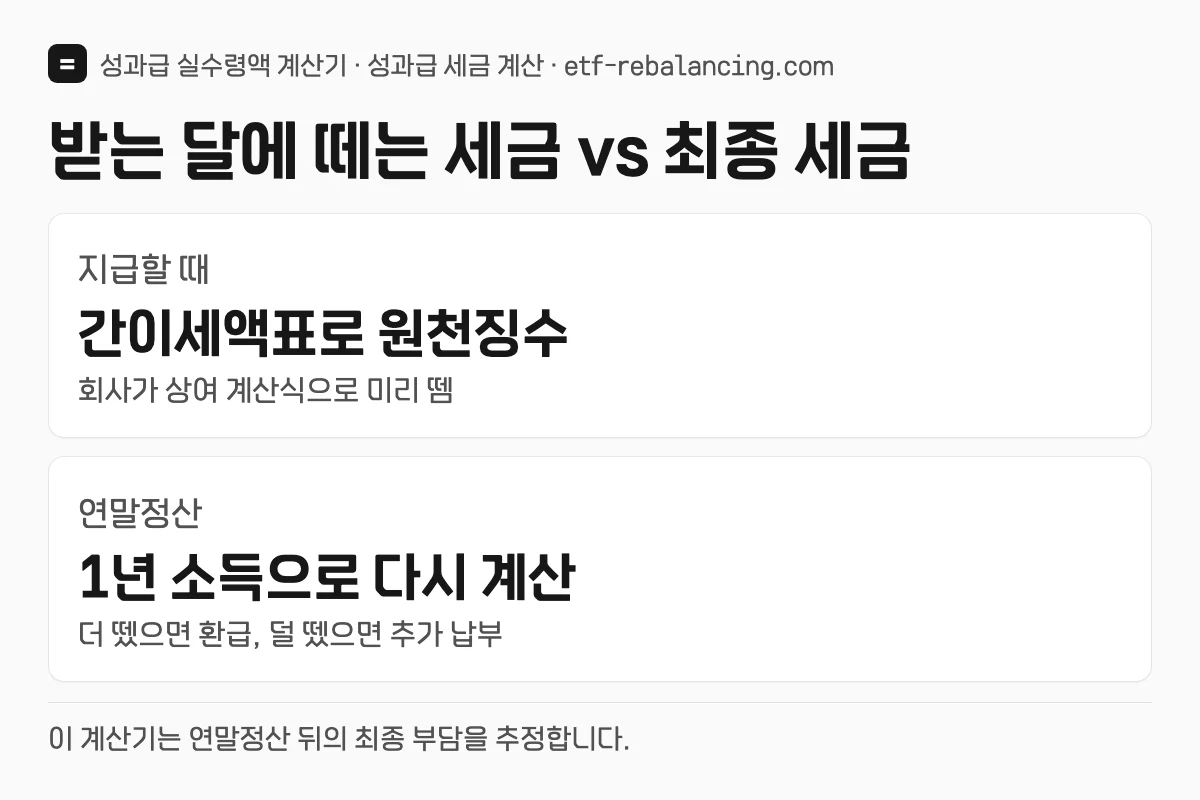
회사는 성과급을 줄 때 근로소득 간이세액표의 상여 계산 방법으로 세금을 미리 뗍니다. 지급대상기간이 있는 상여는 (상여 + 그 기간의 급여) ÷ 개월 수에 해당하는 간이세액에 개월 수를 곱한 뒤 그 기간에 이미 낸 세금을 빼는 방식입니다(소득세법 제136조, 시행령 제195조). 그래서 성과급을 받는 달의 명세서 공제액은 이 계산기의 결과와 다를 수 있습니다.
다음 해 초 연말정산에서 1년 소득 전체로 세금을 다시 계산해, 미리 뗀 세금이 많으면 돌려받고 적으면 더 냅니다. 이 계산기가 보여 주는 금액은 그 정산까지 끝난 뒤의 최종 부담을 추정한 값입니다.
성과급에 붙는 건강보험·고용보험
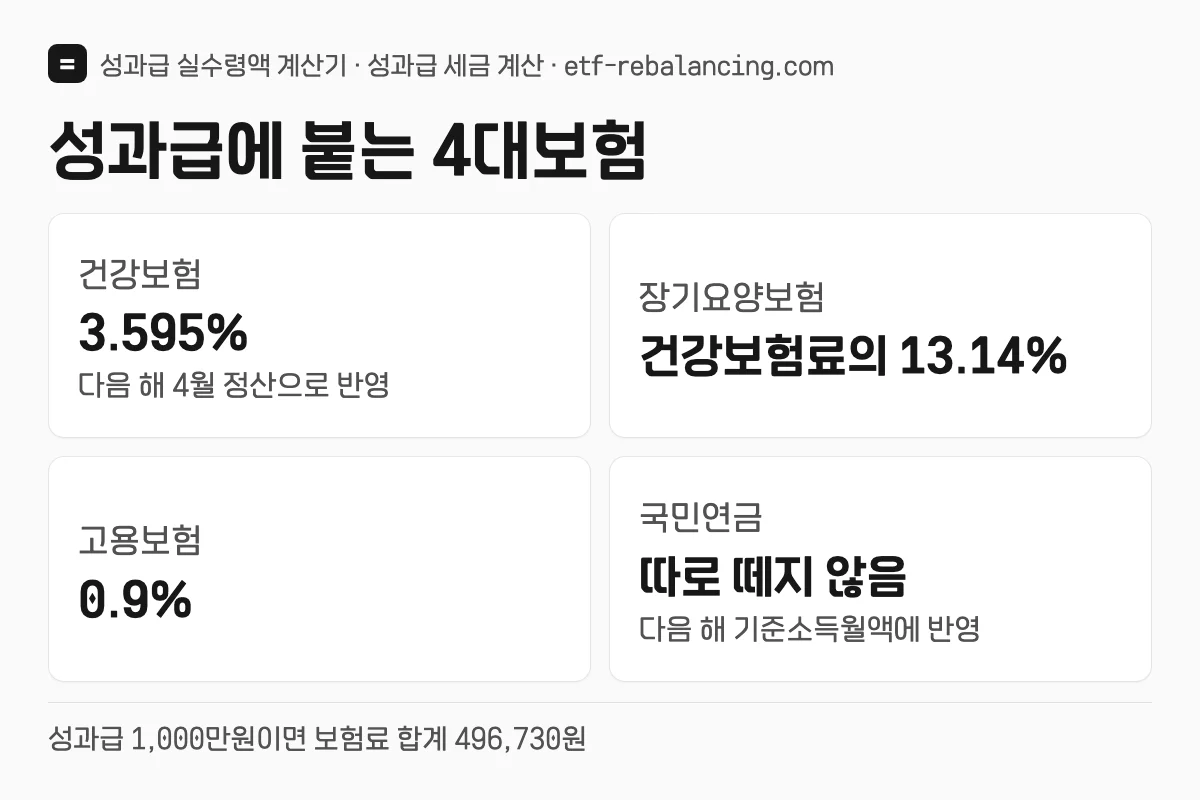
2026년 근로자 부담 요율은 건강보험 3.595%, 장기요양보험은 건강보험료의 13.14%, 고용보험 0.9%입니다. 건강보험료는 성과급을 받는 달에 바로 늘지 않더라도 다음 해 4월 보수총액 정산 때 반영되므로 결국 성과급에도 같은 요율이 붙습니다. 성과급 1,000만원이면 건강보험 359,500원, 장기요양 47,230원, 고용보험 90,000원입니다.
국민연금은 전년도 소득으로 정한 기준소득월액에 매달 부과하므로 성과급을 받을 때 따로 떼지 않습니다. 다만 성과급으로 그해 소득이 늘면 다음 해 7월부터의 기준소득월액이 올라갈 수 있습니다(상한 있음). 2027년은 국민연금 근로자 부담률이 5.0%로 오르고 장기요양보험료율도 인상이 의결됐으며, 이 계산기의 2027년 선택은 확정되지 않은 요율을 2026년과 같게 둔 예상값입니다.
자주 묻는 질문
성과급 1,000만원을 받으면 세금이 얼마인가요?
연봉에 따라 다릅니다. 2026년 기준 부양가족 1명일 때 연봉 5,000만원이면 세금·보험료 1,982,270원(약 19.8%), 연봉 7,000만원이면 2,693,340원(약 26.9%)이 빠집니다.
성과급은 왜 월급보다 세금을 많이 떼나요?
성과급은 연봉에 합쳐서 과세하는데, 이미 연봉으로 낮은 세율 구간을 다 채운 뒤라 성과급 전체가 내 소득의 가장 높은 구간 세율을 적용받기 때문입니다.
명세서에 찍힌 공제액이 계산 결과와 다른데요?
회사는 지급할 때 간이세액표로 세금을 미리 떼고, 최종 세금은 다음 해 연말정산에서 확정됩니다. 이 계산기는 연말정산까지 반영한 최종 부담을 추정하므로 지급 월의 공제액과 다를 수 있습니다.
성과급에도 국민연금을 떼나요?
성과급을 받을 때 국민연금을 따로 떼지는 않습니다. 국민연금은 전년도 소득으로 정한 기준소득월액에 매달 부과됩니다. 성과급으로 소득이 늘면 다음 해 기준소득월액이 오를 수 있습니다.
부양가족이 있으면 실수령액이 늘어나나요?
네. 기본공제 대상자 1명당 150만원이 과세표준에서 빠져 세금이 줄어듭니다. 추가 입력에서 부양가족 수(본인 포함)를 바꿔 계산해 보세요.
퇴직할 때 받는 성과급도 같은가요?
재직 중 받는 성과급은 근로소득으로 이 계산기 대상입니다. 퇴직금과 함께 받는 퇴직소득은 계산 방식이 달라 퇴직소득세 계산기를 사용하세요.
확인한 출처와 관련 계산기
2026-11-21 현재 시행 중인 소득세법과 2026년 4대보험 요율 고시를 확인했습니다. 근로소득공제·세율·근로소득세액공제는 2026년에 바뀌지 않았습니다. 건강보험료 상한과 신용카드 등 다른 소득·세액공제는 반영하지 않은 추정값이며 표의 금액은 계산 예시입니다.
- 국가법령정보센터 · 소득세법 (제47조 근로소득공제, 제55조 세율, 제59조 근로소득세액공제, 제136조 상여 원천징수)
- 국세청 · 근로소득 원천징수 방법(간이세액표)
- 국민건강보험공단 · 2026년도 건강보험·장기요양보험료율
- 국민연금공단 · 연금보험료 안내
- 고용24 · 고용보험료 안내
2027 연봉 실수령액표 · 2026 연봉 실수령액표 · 퇴직소득세 계산기 · 종합소득세 계산기 · 전체 계산기