공식 링크 바로가기
법정상속지분
생활정보 편집팀 · 검토 2026-10-20 · 편집 기준
법정상속지분은 같은 순위의 상속인이 여러 명이면 균분하고, 배우자가 자녀 또는 부모와 공동상속할 때에는 그 한 사람 몫의 50%를 가산해 계산합니다. 배우자와 자녀 1명이면 배우자 3/5·자녀 2/5이고, 배우자와 자녀 2명이면 배우자 3/7·자녀는 각각 2/7입니다.
실제 재산별 귀속은 대습상속 여부와 공동상속인의 협의분할에 따라 달라질 수 있으므로 법정 계산과 최종 분할을 구분해야 합니다.
법정상속지분율 계산기
피상속인을 기준으로 가족구성을 고르면 민법상 단순 법정상속지분과 계산 근거를 보여드립니다.
아래에서 해당하는 항목을 눌러 주세요
핵심 요약
- 기본 원칙: 같은 순위 공동상속인은 균분
- 배우자 가산: 자녀 또는 부모 한 사람 몫의 50% 추가
- 배우자·자녀 1명: 배우자 3/5, 자녀 2/5
- 배우자·자녀 2명: 배우자 3/7, 자녀 각각 2/7
- 배우자 없이 같은 촌수 자녀 2명: 각각 1/2
- 최종 분할: 대습상속과 협의분할 여부를 별도 확인
법정상속지분율은 동순위 균분과 배우자 5할 가산으로 계산합니다
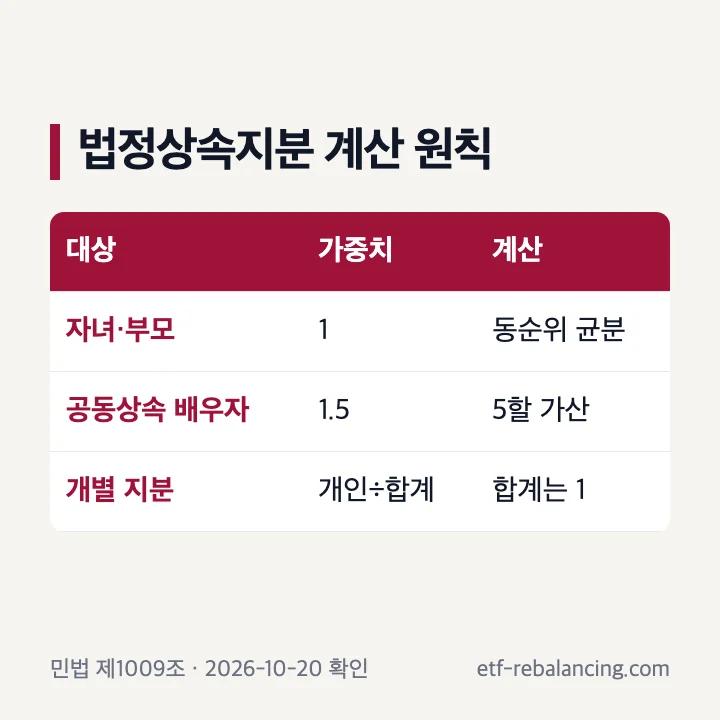
민법 제1009조는 같은 순위의 상속인이 여러 명이면 상속분을 균분한다고 정합니다. 배우자가 직계비속 또는 직계존속과 공동상속할 때에는 그 직계비속 또는 직계존속 한 사람의 상속분에 5할을 가산합니다.
계산할 때 자녀나 부모 한 사람의 가중치를 1로 두면 배우자의 가중치는 1.5입니다. 각자의 가중치를 모두 더한 뒤 개인 가중치를 합계로 나누면 단순 법정상속지분이 됩니다.
예를 들어 배우자와 자녀 2명은 1.5:1:1입니다. 소수점을 없애 3:2:2로 바꾸면 배우자 3/7, 자녀는 각각 2/7이 됩니다.
| 대상 | 가중치 | 계산 원칙 |
|---|---|---|
| 자녀·부모 각자 | 1 | 동순위 균분 |
| 공동상속 배우자 | 1.5 | 한 사람 몫의 5할 가산 |
| 개별 지분 | 개인÷합계 | 전체 합계는 1 |
배우자와 자녀의 법정상속지분은 1.5 대 1 가중치로 나눕니다
배우자는 직계비속인 자녀가 있으면 자녀와 같은 순위의 공동상속인이 됩니다. 배우자에게 순위가 따로 붙는 것이 아니라 자녀 한 사람보다 50% 큰 가중치를 적용하는 구조입니다.
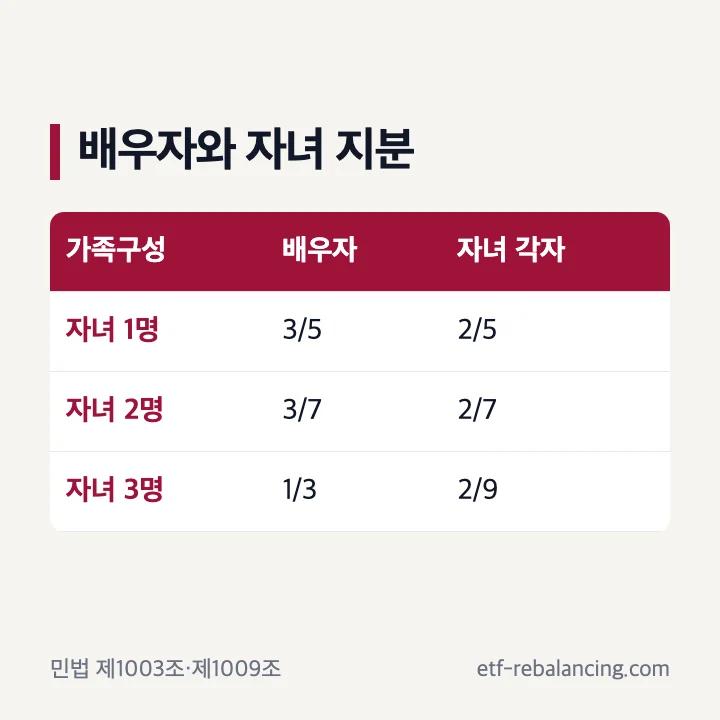
배우자와 자녀 1명은 1.5:1이므로 3:2, 즉 배우자 3/5와 자녀 2/5입니다. 자녀 2명은 1.5:1:1이므로 배우자 3/7과 자녀 각각 2/7입니다.
자녀 3명은 전체 가중치가 4.5이므로 배우자 1/3, 자녀 각각 2/9입니다. 결과의 분수를 모두 더해 1이 되는지 검산하면 계산 실수를 줄일 수 있습니다.
| 가족구성 | 배우자 | 자녀 각자 |
|---|---|---|
| 배우자+자녀 1명 | 3/5 | 2/5 |
| 배우자+자녀 2명 | 3/7 | 2/7 |
| 배우자+자녀 3명 | 1/3 | 2/9 |
자녀가 없으면 배우자와 부모의 법정상속지분을 계산합니다
직계비속이 없고 직계존속인 부모가 있으면 부모가 2순위 상속인이 되고 배우자는 부모와 공동상속합니다. 부모 한 사람의 가중치는 1, 배우자의 가중치는 1.5입니다.
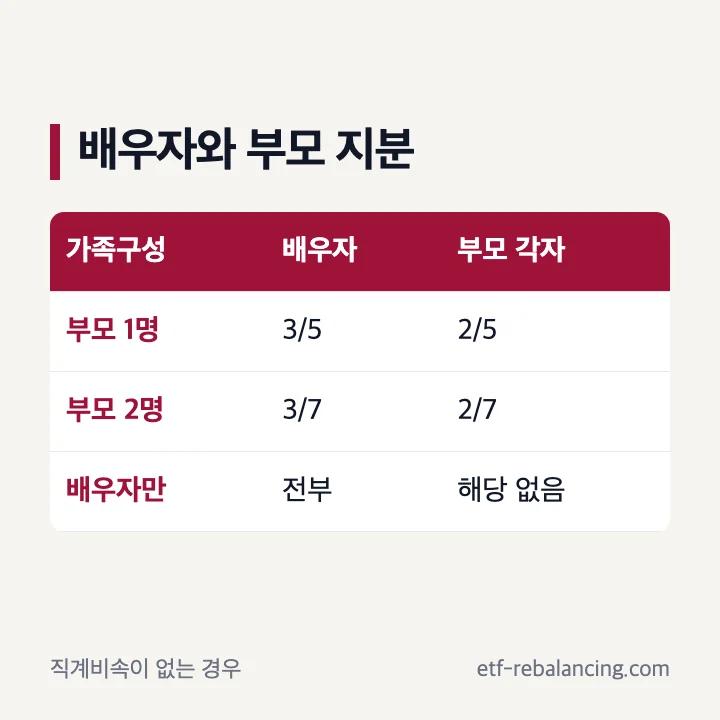
배우자와 부모 1명이면 배우자 3/5, 부모 2/5입니다. 배우자와 부모 2명이면 1.5:1:1을 3:2:2로 바꾸어 배우자 3/7, 부모는 각각 2/7입니다.
직계비속과 직계존속이 모두 없으면 민법 제1003조에 따라 배우자가 단독상속인이 됩니다. 이때 형제자매가 있더라도 배우자와 함께 법정상속지분을 나누는 구조가 아닙니다.
| 가족구성 | 배우자 | 부모 각자 |
|---|---|---|
| 배우자+부모 1명 | 3/5 | 2/5 |
| 배우자+부모 2명 | 3/7 | 2/7 |
| 배우자만 있음 | 전부 | 해당 없음 |
법정상속지분 계산 전에 선순위 상속인을 먼저 정합니다
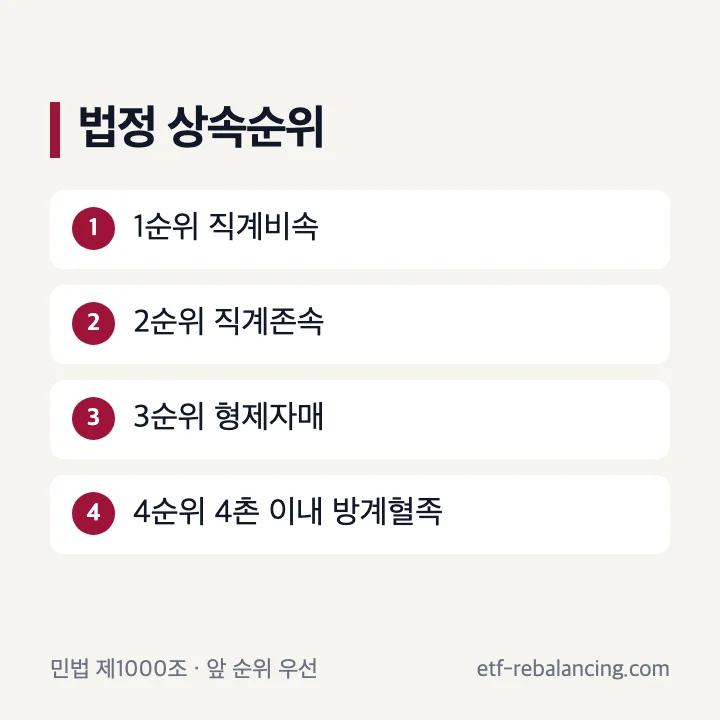
민법 제1000조의 상속순위는 직계비속, 직계존속, 형제자매, 4촌 이내 방계혈족 순입니다. 앞 순위 상속인이 있으면 뒤 순위 사람이 함께 지분을 나누는 방식이 아닙니다.
같은 순위에서도 촌수가 다르면 가까운 촌수가 먼저이고, 같은 촌수인 사람이 여러 명일 때 공동상속인이 됩니다. 배우자가 없고 같은 촌수의 자녀 2명만 있다면 각각 1/2, 자녀 3명이라면 각각 1/3입니다.
배우자는 직계비속 또는 직계존속이 있으면 그 사람들과 공동상속하고, 이들이 모두 없으면 단독상속합니다. 따라서 가족 이름을 모두 한꺼번에 나누기보다 순위와 배우자 지위를 먼저 확정해야 합니다.
| 순위 | 상속인 | 확인 기준 |
|---|---|---|
| 1순위 | 직계비속 | 가까운 촌수 우선 |
| 2순위 | 직계존속 | 직계비속이 없을 때 |
| 3순위 | 형제자매 | 1·2순위가 없을 때 |
| 4순위 | 4촌 이내 방계혈족 | 앞 순위가 없을 때 |
대습상속이 있으면 대신 상속하는 가지의 법정상속지분을 다시 나눕니다
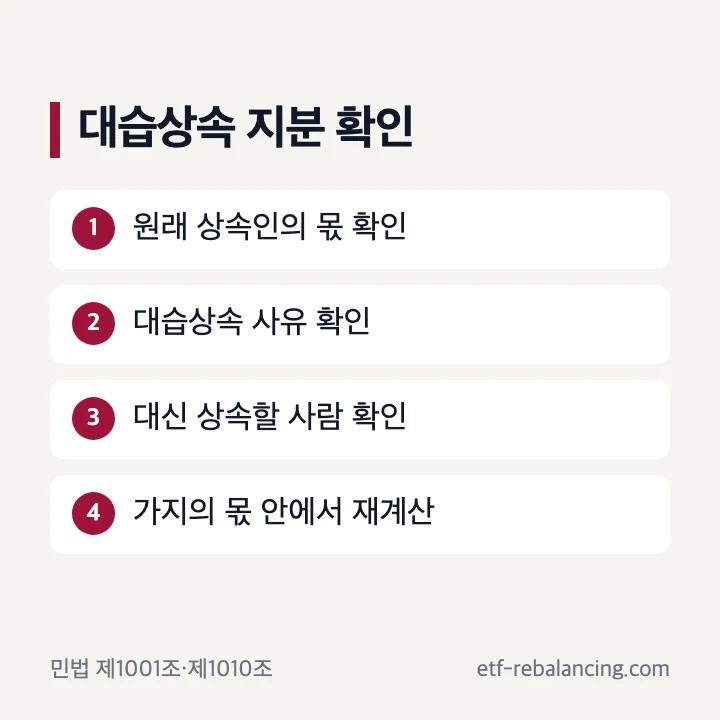
민법 제1001조는 상속인이 될 직계비속 또는 형제자매가 상속개시 전에 사망했거나 제1004조 또는 제1004조의2에 따라 상속인이 되지 못한 때 그 직계비속이 순위를 갈음할 수 있다고 정합니다. 따라서 손자가 있다는 이유만으로 생존 자녀와 바로 같은 지분을 받는다고 계산하지 않습니다.
민법 제1010조에 따르면 대습상속인의 전체 몫은 사망했거나 상속인이 되지 못한 사람이 받을 상속분을 기준으로 합니다. 그 직계비속이 여러 명이면 그 가지의 몫 안에서 제1009조에 따라 다시 지분을 정합니다.
대습상속에는 사망한 사람의 배우자가 공동상속인이 되는 경우도 있으므로, 단순 계산기만으로 확정하기 어렵습니다. 가족관계와 선사망 시점, 대신 상속할 사람의 범위를 조문과 실제 서류로 다시 확인해야 합니다.
- 원래 상속인이 될 사람과 그 사람의 법정상속지분을 먼저 확인합니다.
- 상속개시 전 사망 또는 민법 제1004조·제1004조의2에 따라 상속인이 되지 못한 경우인지 확인합니다.
- 대습상속인의 범위와 사망한 사람 배우자의 공동상속 여부를 확인합니다.
- 원래 사람의 몫 안에서 대습상속인별 지분을 다시 계산합니다.
법정상속지분과 협의분할·상속세 신고 지분은 구분합니다
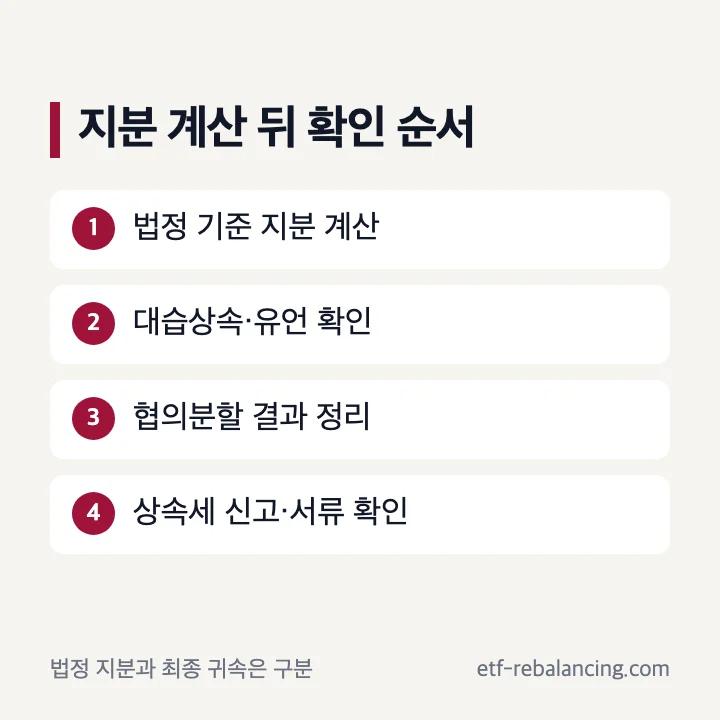
법정상속지분은 민법이 정한 기준 몫이지만 개별 예금·부동산의 최종 귀속과 항상 같지는 않습니다. 민법 제1013조는 제1012조의 경우 외에는 공동상속인이 협의로 상속재산을 분할할 수 있다고 정합니다.
따라서 법정 비율을 계산한 뒤 대습상속과 유언 등 사건별 사정을 확인하고, 공동상속인의 실제 협의 결과를 재산별로 정리합니다. 계산기 결과만 보고 등기나 세금 신고의 지분을 확정하지 않습니다.
국세청은 일반적인 상속세 법정신고기한을 상속개시일이 속하는 달의 말일부터 6개월 이내로 안내하고, 상속인별 상속재산 및 그 평가명세서 등을 필수 제출서류로 제시합니다. 피상속인이나 상속인이 외국에 주소를 둔 경우의 기한도 별도로 안내하므로 해당 여부와 최신 신고 화면을 함께 확인합니다.
법정 계산
상속순위와 배우자 가산을 적용해 기준 지분을 계산합니다.
사건별 확인
대습상속과 유언 등 실제 가족관계·사정을 확인합니다.
협의 결과
공동상속인의 재산별 협의분할 내용을 구분해 정리합니다.
세금 신고
국세청의 현재 신고기한과 제출서류를 확인합니다.
자주 묻는 질문
법정상속지분은 배우자와 자녀 1명일 때 얼마인가요?
민법상 단순 법정상속지분은 배우자 3/5, 자녀 2/5입니다. 자녀 한 사람의 가중치 1에 배우자 50%를 가산해 1.5:1, 즉 3:2로 계산합니다.
법정상속지분율은 배우자와 자녀 2명일 때 어떻게 계산하나요?
가중치 1.5:1:1을 정수비 3:2:2로 바꾸므로 배우자 3/7, 자녀는 각각 2/7입니다. 세 사람의 지분을 더하면 1입니다.
배우자가 없고 자녀만 있으면 법정상속지분은 어떻게 되나요?
같은 순위·같은 촌수의 자녀끼리 균분합니다. 자녀 2명이면 각각 1/2, 자녀 3명이면 각각 1/3입니다.
자녀 없이 배우자와 부모가 있으면 누가 상속하나요?
직계비속이 없으면 직계존속인 부모가 배우자와 공동상속합니다. 부모가 2명이면 배우자 3/7, 부모는 각각 2/7이고, 부모가 1명이면 배우자 3/5, 부모 2/5입니다.
법정상속지분대로 재산을 꼭 나눠야 하나요?
법정상속지분은 기준 몫입니다. 민법 제1013조가 정한 공동상속인의 협의분할과 대습상속 등 실제 사정에 따라 개별 재산의 최종 귀속은 달라질 수 있습니다.
공식 출처와 확인 범위
아래 공식 안내를 2026-10-20에 확인해 정리했습니다. 메뉴 이름과 지원 조건은 업데이트에 따라 바뀔 수 있습니다.
국가법령정보센터: 민법 제1000조 상속순위·최근친 기준(2026-10-20 확인)국가법령정보센터: 민법 제1001조 대습상속 요건(2026-10-20 확인)국가법령정보센터: 민법 제1004조 상속인의 결격사유(2026-10-20 확인)국가법령정보센터: 민법 제1004조의2 상속권 상실 선고(2026-10-20 확인)국가법령정보센터: 민법 제1003조 배우자의 공동·단독상속(2026-10-20 확인)국가법령정보센터: 민법 제1009조 균분·배우자 5할 가산(2026-10-20 확인)국가법령정보센터: 민법 제1010조 대습상속분 계산(2026-10-20 확인)국가법령정보센터: 민법 제1012조 유언에 의한 분할 지정·금지(2026-10-20 확인)국가법령정보센터: 민법 제1013조 협의에 의한 분할(2026-10-20 확인)국세청: 상속세 신고납부기한과 제출서류(2026-10-20 확인)국세청 홈택스 공식 홈페이지(2026-10-20 확인)같이 보면 좋은 글
 상속재산분할비율 배우자 자녀 계산 방법상속재산분할비율 · 상속
 부동산 상속세 취득세 등기 절차부동산상속 · 상속
 상속재산분할청구소송 비용과 제기 기한상속재산분할청구소송 · 상속생활 정보 가이드 전체 보기