삼성전자 배당 세금: 2분기 374원 기준 15.4% 원천징수 계산
생활정보 편집팀 · 검토 2026-09-27 · 편집 기준
삼성전자 2026년 2분기 확정 배당은 주당 374원이며, 일반적인 국내 배당소득 원천징수 예시는 소득세 14%와 개인지방소득세 1.4%를 합한 15.4%입니다. 예를 들어 1,000주라면 세전 374,000원, 일반 원천징수 57,596원, 차감 후 단순 금액 316,404원입니다.
실제 입금액과 최종 세액은 계좌와 개인별 조건을 확인해야 합니다.
보유 주식 수별 배당 세금 계산
보유 수량을 고르면 2026년 2분기 주당 374원에 일반 원천징수율을 적용한 세전·세액·차감 후 단순 금액을 보여드립니다.
보유 주식 수
아래에서 해당하는 항목을 눌러 주세요
핵심 요약
- 삼성전자 IR 최신 확정액: 2026년 2분기 보통주·우선주 주당 374원
- 일반 배당 원천징수: 소득세 14% + 개인지방소득세 1.4% = 15.4%
- 1,000주 예시: 세전 374,000원 · 단순 차감 후 316,404원
- 2분기 기준일: 2026년 6월 30일
- ISA·비거주자·특례 등은 이 단순 계산의 적용 대상이 아닐 수 있음
2026년 2분기 확정 배당은 주당 374원입니다
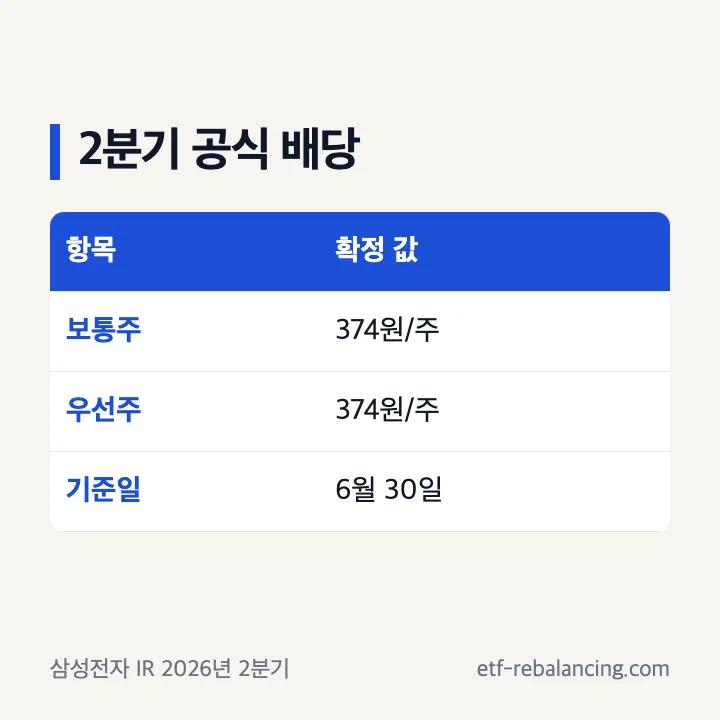
삼성전자 공식 IR은 2026년 2분기 현금배당을 보통주와 우선주 모두 주당 374원으로 공개했습니다. 배당 기준일은 6월 30일이고, 회사 전체의 배당금 총액은 약 2조 4,600억 원입니다.
이 글의 계산은 이 확정된 2분기 금액만 사용합니다. 분기별 금액은 별도로 결정되므로 과거 374원을 다음 분기의 확정 배당이라고 읽으면 안 됩니다.
| 항목 | 공식 값 |
|---|---|
| 보통주 | 주당 374원 |
| 우선주 | 주당 374원 |
| 배당 기준일 | 2026년 6월 30일 |
일반 원천징수는 소득세 14%와 지방소득세 1.4%입니다
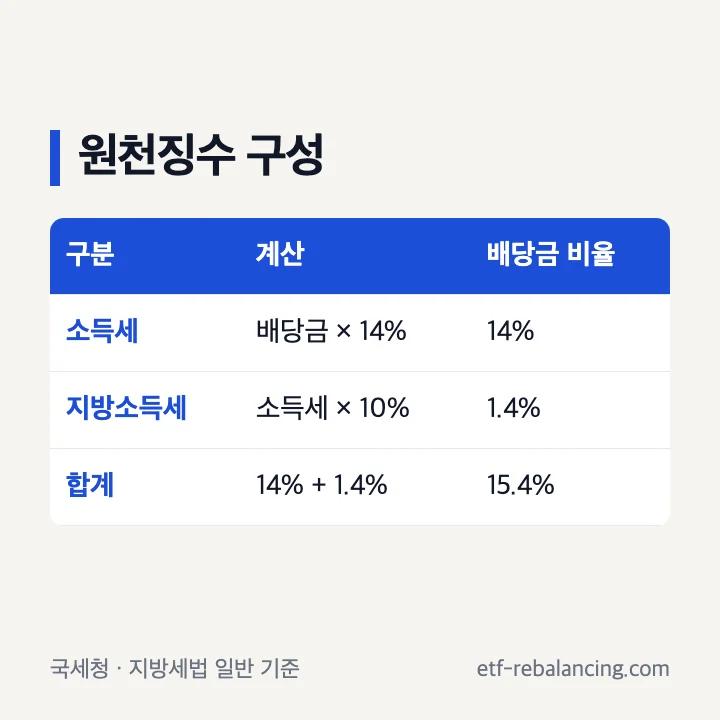
국세청은 그 밖의 배당소득에 적용하는 소득세 원천징수세율을 14%로 안내합니다. 지방세법 제103조의13은 거주자의 소득세를 원천징수할 때 대통령령으로 정하는 바에 따라 감면·중과 등 특례를 적용한 소득세액의 10%를 개인지방소득세로 동시에 특별징수하도록 정합니다.
따라서 일반 예시에서는 배당금의 14%와 1.4%를 합한 15.4%를 차감합니다. 지방소득세 1.4%는 소득세율에 다시 10%를 곱해 나온 값이지, 배당금에 10%를 추가로 부과한다는 뜻이 아닙니다.
| 세목 | 산식 | 배당금 기준 |
|---|---|---|
| 소득세 | 배당금 × 14% | 14% |
| 지방소득세 | 소득세 × 10% | 1.4% |
| 합계 | 14% + 1.4% | 15.4% |
1,000주면 세전 374,000원에서 57,596원을 단순 차감합니다
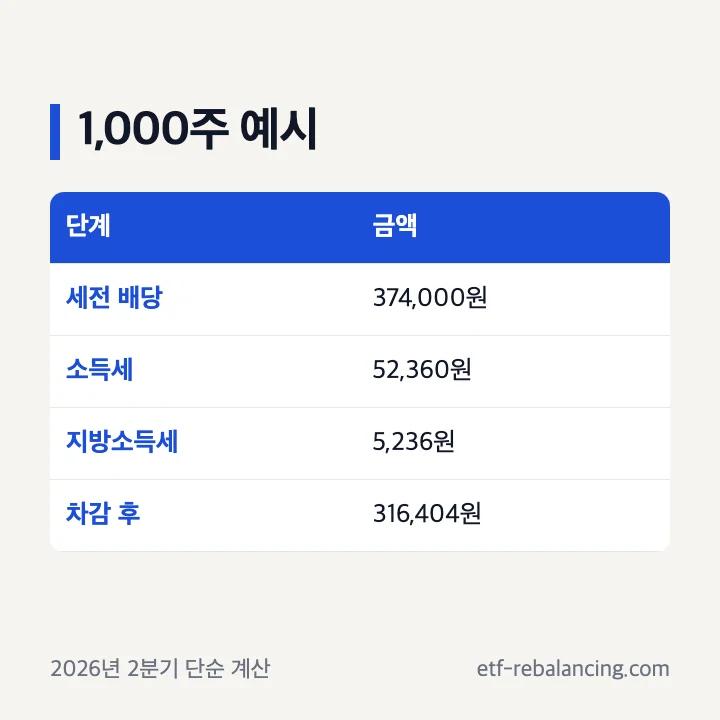
1,000주에 주당 374원을 곱하면 세전 배당금은 374,000원입니다. 여기에 소득세 14%인 52,360원과 개인지방소득세 1.4%인 5,236원을 적용하면 원천징수 합계는 57,596원입니다.
374,000원에서 57,596원을 빼면 316,404원입니다. 이는 일반 세율을 적용한 단순 계산값이며, 실제 증권사 입금액이나 종합소득세 신고 뒤 최종 세액을 보장하지 않습니다.
| 단계 | 금액 |
|---|---|
| 세전 배당 | 374,000원 |
| 소득세 + 지방소득세 | 57,596원 |
| 차감 후 단순 금액 | 316,404원 |
주식 수가 달라지면 세전 금액과 원천징수액도 달라집니다
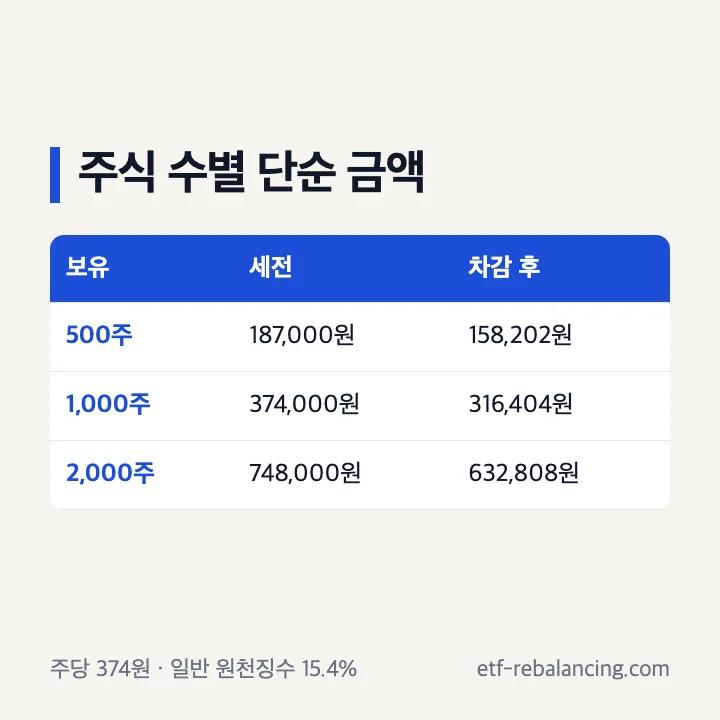
위 도구에서 보유 주식 수를 선택하면 그 수량에 주당 374원을 곱한 뒤 일반 원천징수율을 적용합니다. 아래 표는 500주, 1,000주, 2,000주를 예로 들어 차이를 보여줍니다.
주식 수만으로 배당 대상 여부를 판단할 수는 없습니다. 실제 보유 내역과 해당 분기의 배당 기준일, 증권사 거래내역을 함께 확인해야 합니다.
| 주식 수 | 세전 | 차감 후 |
|---|---|---|
| 500주 | 187,000원 | 158,202원 |
| 1,000주 | 374,000원 | 316,404원 |
| 2,000주 | 748,000원 | 632,808원 |
ISA·특례·다른 금융소득이 있으면 단순 세후액과 달라질 수 있습니다
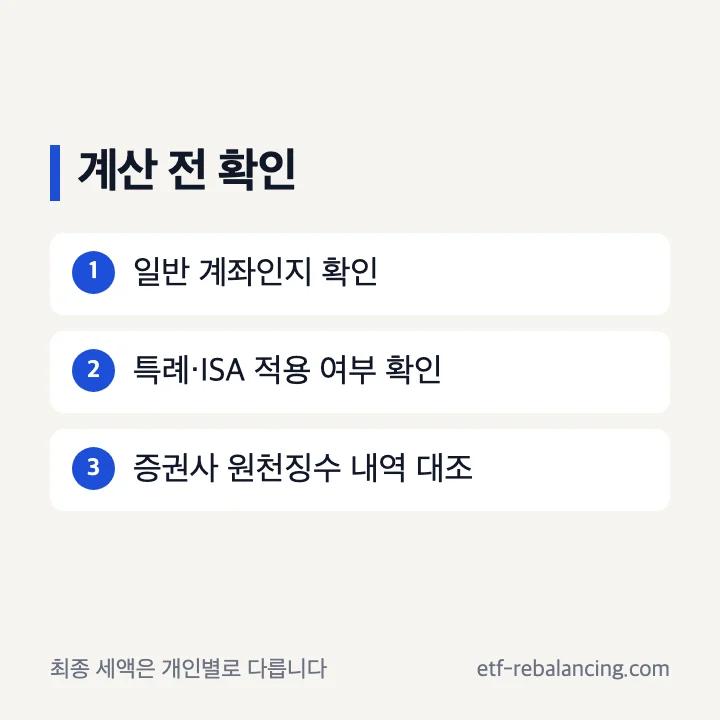
이 계산은 국내 거주자가 일반 계좌에서 받는 보통의 배당소득을 가정한 예시입니다. ISA와 같은 계좌별 과세 규칙, 비거주자 여부, 세법상 감면이나 특례, 다른 금융소득을 반영하지 않습니다.
원천징수는 배당금이 지급될 때 미리 떼는 세금입니다. 개인별 최종 납세액과 같은 뜻으로 단정하지 마세요.
공식 세법과 본인의 증권사·국세청 자료를 확인하는 것이 정확합니다.
계좌 유형
일반 계좌인지 ISA 등 별도 과세 계좌인지 먼저 확인합니다.
개인별 조건
거주자 여부와 적용되는 감면·특례를 확인합니다.
최종 확인
증권사 원천징수 내역과 필요한 신고 자료를 대조합니다.
실제 입금액은 증권사 배당 내역으로 마지막에 확인합니다
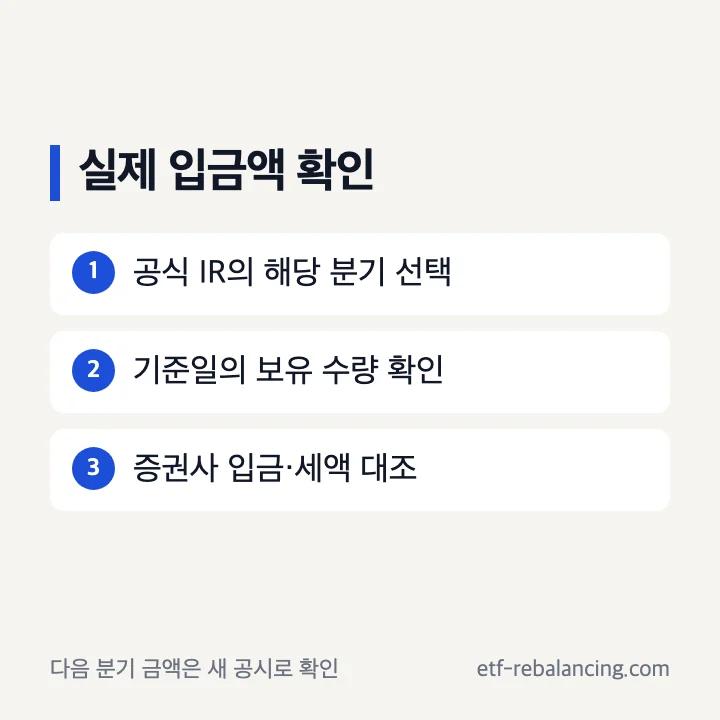
삼성전자 IR에서 어느 분기의 주당 배당금인지 확인한 뒤, 증권사에서 해당 기준일의 보유 수량과 지급 내역을 보세요. 세전 배당과 원천징수된 소득세·지방소득세를 각각 확인하면 차이를 찾기 쉽습니다.
2026년 9월 27일 기준 이 글의 확정 계산 근거는 2분기 주당 374원입니다. 새로운 분기 배당액은 삼성전자 공시로 결정된 뒤 그 수치를 사용해야 합니다.
이 글의 계산을 다음 분기의 예상 수익으로 사용하지 마세요.
- 삼성전자 IR에서 분기·주당 배당금·기준일을 확인합니다.
- 증권사 거래내역에서 해당 분기의 보유 수량을 확인합니다.
- 세전 배당, 소득세, 지방소득세, 실입금액을 비교합니다.
자주 묻는 질문
삼성전자 배당 세금은 몇 퍼센트인가요?
일반적인 국내 배당소득 원천징수 예시는 소득세 14%와 개인지방소득세 1.4%를 합한 15.4%입니다. 계좌 유형과 개인별 조건에 따라 달라질 수 있습니다.
삼성전자 1,000주면 세후 배당금은 얼마인가요?
2026년 2분기 주당 374원 기준 일반 세율 단순 계산은 세전 374,000원, 차감 후 316,404원입니다. 실제 입금액은 증권사 내역으로 확인하세요.
보통주와 우선주의 2분기 배당금이 다른가요?
삼성전자 공식 IR의 2026년 2분기 현금배당 결정에서 보통주와 우선주 모두 주당 374원입니다.
ISA 계좌에도 이 계산 결과가 그대로 적용되나요?
아닙니다. 이 도구는 일반 배당소득 원천징수 예시이고 ISA의 별도 과세 체계를 계산하지 않습니다. 계좌별 내역을 확인해야 합니다.
2026년 3분기 세후 배당금도 이 금액인가요?
아닙니다. 이 글은 2026년 2분기 확정 주당액만 계산합니다. 다음 분기는 삼성전자 공식 배당 결정액이 나온 뒤 별도로 확인하세요.
공식 출처와 확인 범위
아래 공식 안내를 2026-09-27에 확인해 정리했습니다. 메뉴 이름과 지원 조건은 업데이트에 따라 바뀔 수 있습니다.
삼성전자 IR: 2026년 2분기 현금배당 결정국세청: 금융(이자·배당)소득 원천징수세율국가법령정보센터: 지방세법 제103조의13국가법령정보센터: 조세특례제한법 제91조의18같이 보면 좋은 글
 삼성전자 배당금 확정액·기준일 보기삼성전자 배당금 · 비즈니스·경제
 ISA 계좌의 과세 구조 확인하기ISA 계좌 · 세금·생활금융
 재산세 카드 혜택 비교 기준 보기재산세 카드혜택 · 세금·생활금융생활 정보 가이드 전체 보기