공식 링크 바로가기
공무원연금조기수령비교 공무원연금조기수령손익비교 공무원연금조기수령시감액비교
생활정보 편집팀 · 검토 2026-11-06 · 편집 기준
공무원연금조기수령비교의 핵심은 법 제43조제1항제1호부터 제4호까지의 정상 지급시점보다 최대 5년 먼저 받는 대신 퇴직연금 상당액의 95%·90%·85%·80%·75%를 사망 시까지 받는다는 점입니다. 정확히 1~5년 일찍 받는다고 가정하면 세금·시간가치·연금액 변동을 제외한 단순 누적액은 조기수령 시작 20년 뒤 같아지고, 그 이후에는 정상 개시 쪽 누적액이 커집니다.
본인의 정상 개시일과 예상 퇴직연금 월액은 공단 공식 안내에서 확인한 뒤 지급률을 대입하세요.
몇 년 조기수령할지 단순 누적액 비교
정상 개시연령보다 정확히 몇 년 먼저 받을지 고르면 정상 월액을 100으로 둔 감액률과 단순 누적액 교차시점을 보여드립니다.
조기수령 시점
아래에서 해당하는 항목을 눌러 주세요
핵심 요약
- 대상: 10년 이상 재직하고 법 제43조제1항제1호~제4호의 지급시점 전에 받으려는 퇴직자
- 선택 범위: 정상 지급개시연령보다 최대 5년 먼저 수령
- 월액 비율: 미달연수 구간별 정상 퇴직연금 상당액의 95%·90%·85%·80%·75%
- 감액 기간: 줄어든 연금액을 기준으로 사망 시까지 매월 지급
- 단순 손익: 정확히 1~5년 조기 가정 시 조기수령 시작 20년 뒤 누적액이 같음
- 실제 결정: 개인별 정상 개시일·예상 월액·생활비·세후 현금흐름을 함께 확인
공무원연금조기수령비교는 먼저 받는 기간과 평생 감액률을 함께 봅니다
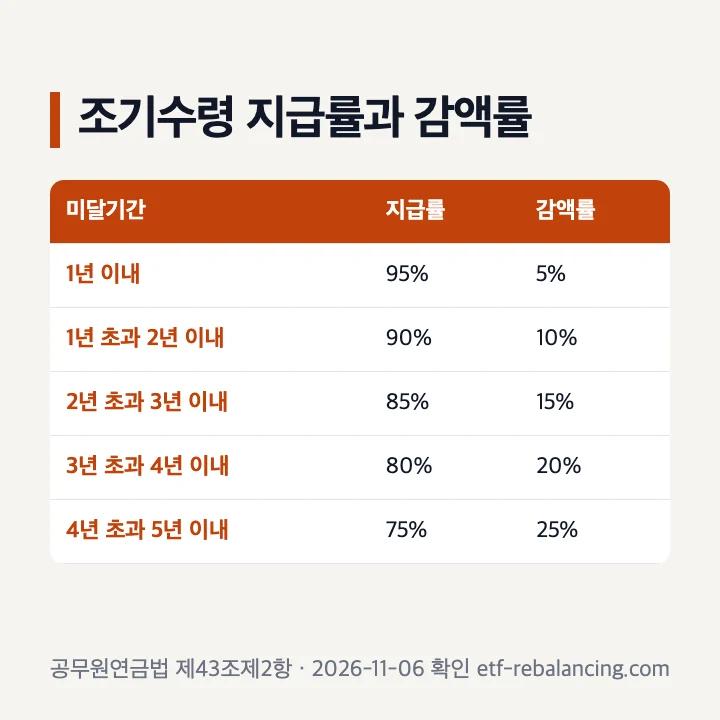
공무원연금법 제43조제2항과 공무원연금공단 안내에 따르면, 10년 이상 재직하고 퇴직한 사람이 제43조제1항제1호부터 제4호까지의 퇴직연금 지급시점 전에 받기를 원하면 미달연수에 따른 조기퇴직연금을 받을 수 있습니다. 지급률 표의 마지막 구간은 4년 초과 5년 이내입니다.
미달연수 1년 이내는 정상 퇴직연금 상당액의 95%, 1년 초과 2년 이내는 90%, 2년 초과 3년 이내는 85%, 3년 초과 4년 이내는 80%, 4년 초과 5년 이내는 75%입니다.
먼저 받는 동안 생기는 현금흐름만 보면 조기수령이 앞서지만, 정상 개시 뒤에는 정상 수령 쪽 월액이 더 큽니다. 그래서 “몇 년 먼저”와 “매달 몇 퍼센트”를 한 표에서 같이 비교해야 합니다.
| 정상 개시까지 남은 기간 | 지급률 | 감액률 |
|---|---|---|
| 1년 이내 | 95% | 5% |
| 1년 초과 2년 이내 | 90% | 10% |
| 2년 초과 3년 이내 | 85% | 15% |
| 3년 초과 4년 이내 | 80% | 20% |
| 4년 초과 5년 이내 | 75% | 25% |
공무원연금조기수령손익비교는 정확히 몇 년 먼저 받는지부터 고정해야 합니다
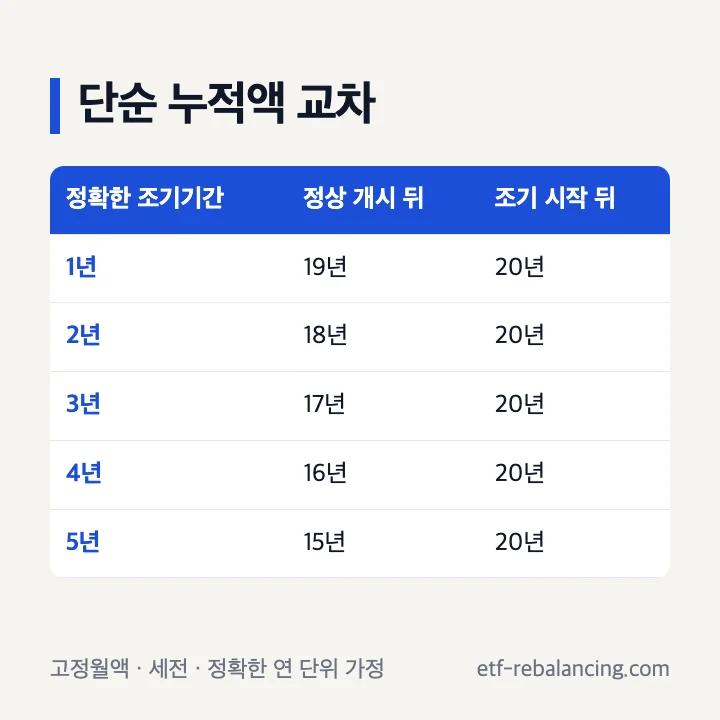
정상 월액을 100으로 놓고 정확히 1년 먼저 받으면 95를 12개월 먼저 받아 정상 개시일에 1,140의 누적액이 생깁니다. 정상 개시 뒤에는 매달 5씩 차이가 나므로 19년 뒤 누적액이 같아집니다.
같은 방식으로 정확히 2년 조기는 정상 개시 뒤 18년, 3년 조기는 17년, 4년 조기는 16년, 5년 조기는 15년 뒤 누적액이 같습니다. 모두 조기수령을 시작한 날로부터는 20년 뒤라는 산술 결과입니다.
다만 이 표는 고정월액과 세전 금액을 가정한 단순 비교입니다. 실제 손익 판단에는 세금, 매년 연금액 변동, 화폐의 시간가치, 다른 소득, 건강과 생활비 필요 시점을 함께 넣어야 합니다.
| 선택 | 정상 개시 전 누적 | 누적액이 같아지는 때 |
|---|---|---|
| 1년 조기·95% | 정상 월액 11.4개월분 | 정상 개시 후 19년 |
| 2년 조기·90% | 21.6개월분 | 18년 |
| 3년 조기·85% | 30.6개월분 | 17년 |
| 4년 조기·80% | 38.4개월분 | 16년 |
| 5년 조기·75% | 45개월분 | 15년 |
계산식: 정상 월액을 100으로 두고 조기수령 기간과 감액률이 정확히 연 단위 경계에 맞는다고 가정한 단순 누적액입니다.
주택연금 월지급금 계산방법 확인하기공무원연금공단 연금복지포털 열기 →개인별 정상 개시일과 예상 월액은 공단 공식 안내에서 확인한 뒤 비교표에 대입합니다.공무원연금조기수령시감액비교는 일찍 받는 동안만 줄어드는 구조가 아닙니다
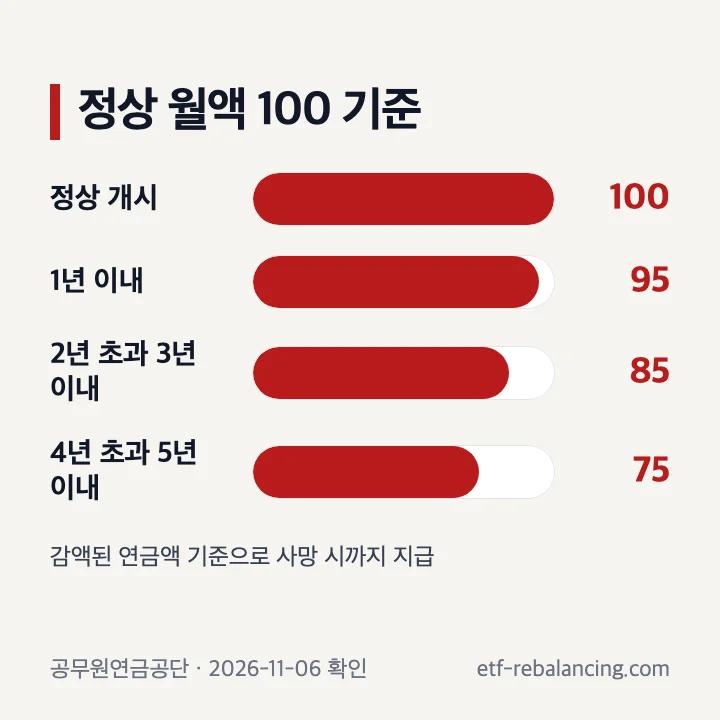
공단은 조기퇴직연금을 “감액된 연금액 기준으로 매년 연금액이 변동되어 사망 시까지 매월 지급”한다고 안내합니다. 정상 지급개시연령이 되면 자동으로 100%로 돌아오는 방식이 아닙니다.
따라서 5년 조기수령의 75%는 정상 개시 전 5년만 적용되는 할인율이 아니라 이후 월액의 기준에도 영향을 줍니다. 1년 조기의 95%도 같은 원리로 봅니다.
반대로 조기수령을 선택하지 않으면 정상 개시 전에는 연금이 들어오지 않습니다. 공백기간 생활비를 다른 자산으로 충당할 수 있는지와 정상 개시 뒤 더 큰 월액이 필요한지를 함께 판단해야 합니다.
1년 이내 미달
정상 퇴직연금 상당액의 95%를 기준으로 지급됩니다.
2년 초과 3년 이내
이 구간은 정상 퇴직연금 상당액의 85%를 기준으로 지급됩니다.
4년 초과 5년 이내
이 구간은 정상 퇴직연금 상당액의 75%를 기준으로 지급됩니다.
공무원연금수령액비교는 내 정상 월액에 95%부터 75%까지 대입합니다
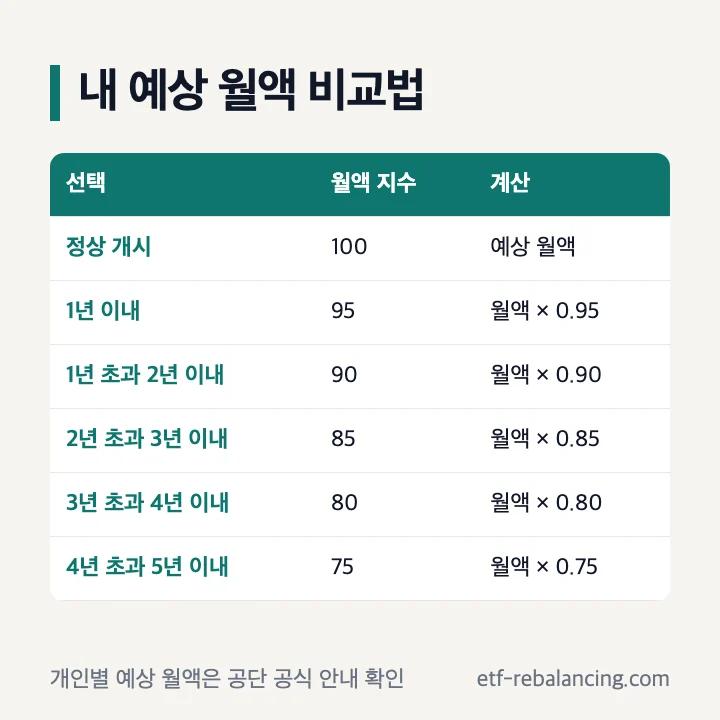
공무원연금수령액비교를 할 때는 먼저 공단에 본인의 정상 퇴직연금 예상 월액을 확인합니다. 그 금액을 100으로 놓고 실제 미달연수 구간의 95%·90%·85%·80%·75%를 곱하면 조기수령 월액의 비교값을 만들 수 있습니다.
예를 들어 정상 월액을 100이라는 지수로 두면 1년 이내 조기는 95, 1년 초과 2년 이내 조기는 90, 2년 초과 3년 이내 조기는 85입니다. 이는 실제 원화 수령액을 제시한 것이 아니라 개인별 예상액에 적용할 비율을 보여주는 비교입니다.
공단의 연금월액 산정은 2009년 이전, 2010~2015년, 2016년 이후 재직기간을 나누는 구조가 포함됩니다. 마지막 보수와 재직연수만으로 임의 계산하지 말고 공단에 확인한 개인별 예상액을 기준으로 비교하세요.
| 선택 | 월액 지수 | 정상 월액과 차이 |
|---|---|---|
| 정상 개시 | 100 | 기준 |
| 1년 이내 조기 | 95 | -5 |
| 1년 초과 2년 이내 | 90 | -10 |
| 2년 초과 3년 이내 | 85 | -15 |
| 3년 초과 4년 이내 | 80 | -20 |
| 4년 초과 5년 이내 | 75 | -25 |
공무원연금수령시기비교는 퇴직연도별 정상 개시연령에서 최대 5년을 앞당깁니다
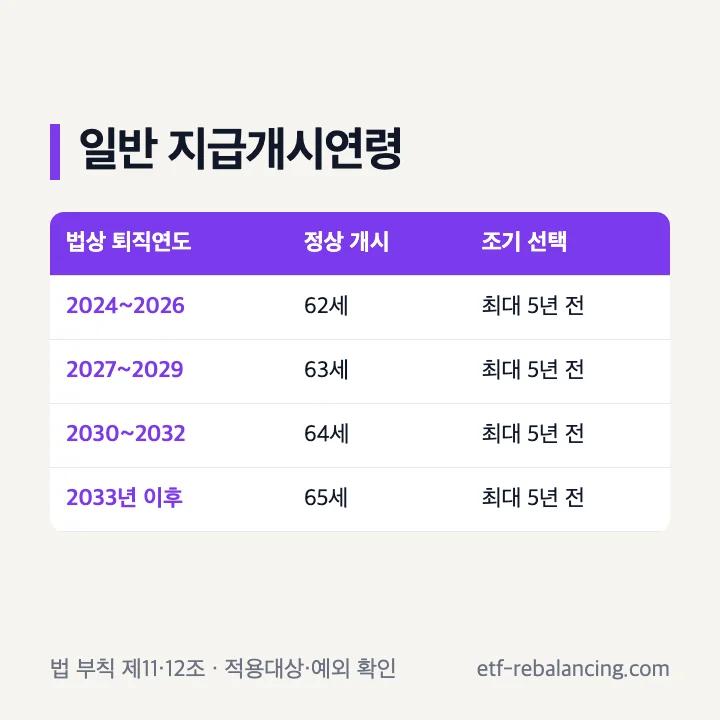
공단의 1996년 이후 임용자 일반 표는 퇴직연도 2024~2026년 62세, 2027~2029년 63세, 2030~2032년 64세, 2033년 이후 65세입니다. 공무원연금법 부칙 제11조는 2016년 1월 1일 당시 재직 중인 1996년 1월 1일~2009년 12월 31일 임용자 등을 대상으로 이 단계표를 두고, 부칙 제12조는 2010년 1월 1일 이후 임용자에게 같은 표를 준용합니다.
법 부칙 제11조의 “퇴직연도”는 퇴직한 날의 전날이 속하는 연도이며, 사망한 경우에는 사망한 날이 속하는 연도입니다. 조기수령은 이렇게 확인한 본인의 정상 개시시점에 못 미치는 햇수에 따라 최대 5년 구간까지 적용됩니다.
정상 개시연령을 모든 사람에게 출생연도만으로 적용하면 안 됩니다. 1995년 이전 임용자의 경과규정, 60세 미만 정년·계급정년·직제정원 개폐 퇴직, 장해 상태에는 별도 기준이 안내됩니다.
먼저 최초 임용일, 총 재직기간, 퇴직일, 인사기록상 퇴직사유를 확인하세요. 개인별 개시일과 예상액은 공단의 공식 안내에서 다시 확인해야 합니다.
| 법상 퇴직연도 | 정상 개시연령 | 조기 선택 범위 |
|---|---|---|
| 2024~2026년 | 62세 | 정상 시점 전 최대 5년 |
| 2027~2029년 | 63세 | 정상 시점 전 최대 5년 |
| 2030~2032년 | 64세 | 정상 시점 전 최대 5년 |
| 2033년 이후 | 65세 | 정상 시점 전 최대 5년 |
50대라면 정상 개시일·예상 월액·생활비 공백을 한 장에 적고 결정합니다
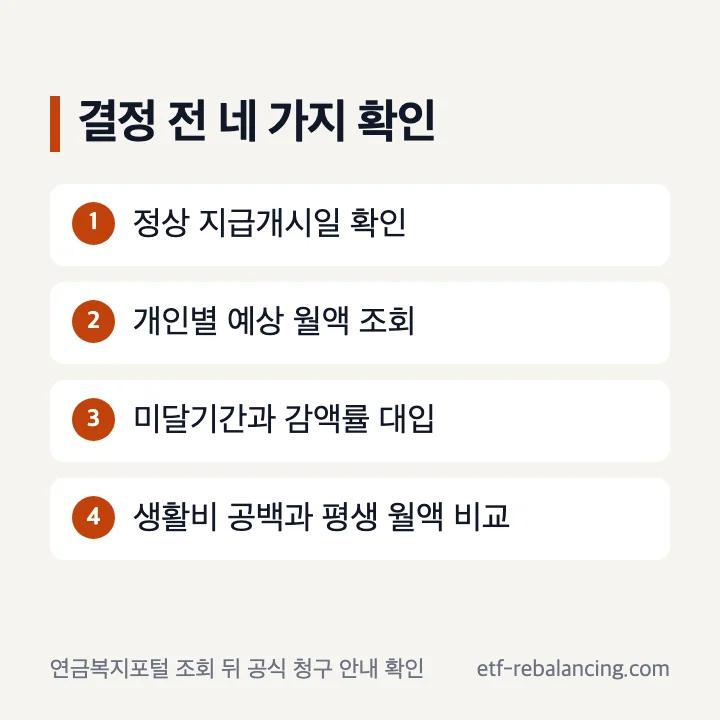
첫째, 공단의 개인별 공식 안내에서 정상 지급개시일과 예상 퇴직연금 월액을 확인합니다. 둘째, 원하는 조기 개시일이 정상 개시일보다 정확히 몇 년 몇 개월 앞서는지 적습니다.
셋째, 공단의 미달연수 구간을 적용해 조기 월액과 정상 개시 전 선수령 누적액을 비교합니다. 넷째, 정상 개시 전 생활비 부족분과 정상 개시 뒤 매달 줄어드는 금액을 각각 가계표에 반영합니다.
실제 미달기간이 1년·2년 같은 경계와 다르면 이 글의 정확한 연 단위 예시와 누적 교차시점이 달라집니다. 청구 전에는 공단에서 개인별 적용 구간과 예상액을 다시 확인하고 공식 청구 안내를 따르세요.
- 공단에서 정상 지급개시일과 예상 퇴직연금 월액을 확인합니다.
- 원하는 조기 개시일과 정상 개시일의 차이를 년·개월로 적습니다.
- 공식 지급률을 대입해 조기 월액과 선수령 누적액을 비교합니다.
- 생활비 공백과 정상 개시 뒤 감소 월액을 확인한 후 청구 여부를 정합니다.
자주 묻는 질문
공무원연금조기수령비교에서 어느 쪽이 더 유리한가요?
모든 사람에게 같은 답은 없습니다. 조기수령은 정상 개시 전 현금흐름이 생기지만 월액이 5~25% 줄어든 기준으로 사망 시까지 지급됩니다. 현재 생활비 필요와 정상 개시 뒤 필요한 월액을 함께 비교하세요.
공무원연금조기수령손익비교의 교차시점은 언제인가요?
정확히 1~5년 일찍 받고 월액이 고정된다고 가정한 세전 단순 누적액은 모두 조기수령 시작 20년 뒤 같습니다. 실제 미달개월, 연금액 변동, 세금, 시간가치를 반영하면 달라지므로 이 수치를 개인별 손익 확정값으로 쓰면 안 됩니다.
공무원연금조기수령시감액비교에서 정상 개시연령이 되면 감액이 끝나나요?
아닙니다. 공단은 감액된 연금액을 기준으로 매년 연금액이 변동되어 사망 시까지 매월 지급한다고 안내합니다. 정상 개시연령 도달 뒤 자동으로 정상 월액 100%로 돌아오는 구조가 아닙니다.
공무원연금수령액비교는 실제 금액으로 어떻게 하나요?
공단에서 개인별 정상 개시 예상 월액을 확인한 뒤 본인의 미달연수 구간에 맞는 95%·90%·85%·80%·75%를 곱하세요. 실제 적용구간과 청구 가능 여부는 공단에서 최종 확인합니다.
공무원연금수령시기비교는 출생연도만 보면 되나요?
출생연도만으로 확정하면 안 됩니다. 최초 임용일, 재직기간, 법상 퇴직연도와 퇴직사유를 함께 봐야 하며, 법 부칙상 퇴직연도는 퇴직한 날의 전날이 속하는 연도입니다. 1995년 이전 임용자와 60세 미만 정년 등에는 별도 기준이 있습니다.
공식 출처와 확인 범위
아래 공식 안내를 2026-11-06에 확인해 정리했습니다. 메뉴 이름과 지원 조건은 업데이트에 따라 바뀔 수 있습니다.
공무원연금공단: 연금복지포털공무원연금공단: 퇴직연금 지급개시와 조기퇴직연금공무원연금공단: 퇴직급여 종류와 지급액 산정공무원연금공단: 퇴직급여 청구방법국가법령정보센터: 공무원연금법 제43조·부칙 제11조·제12조같이 보면 좋은 글
 주택연금 월지급금 계산방법 확인하기주택연금수령액계산방법 · 주택연금 가입·수령액
 농지연금 예상 수령액 계산방법 확인하기농지연금수령액 · 농지연금 가입·수령액
 노란우산 연금형 분할지급과 세금 확인하기노란우산공제연금 · 노란우산공제 가입·해지생활 정보 가이드 전체 보기